
Waardering is een essentieel onderwerp in vastgoed. Er bestaan hiervoor tal van methodes, gebruikt door marktspelers zoals vastgoedmakelaars, landmeters, promotoren, investeerders of notarissen.
Dit artikel heeft als doel uit te leggen hoe u een pand waardeert met de juiste methode voor uw specifieke situatie.
Inhoudsopgave
- Waardering via heropbouwwaarde
- Waardering via kapitalisatie van inkomsten
- Waardering via vergelijking
- Vergelijking van de methodes
- Voorbeeld
- Besluit
Waardering via heropbouwwaarde
De heropbouwwaarde is ongetwijfeld de eenvoudigste om te begrijpen en toe te passen. Het is de methode die verzekeraars gebruiken om het uit te keren bedrag te bepalen. Het komt erop neer dat we ervan uitgaan dat een identiek pand op de (reeds verworven) grond wordt heropgebouwd, waarop een veroudingsfactor wordt toegepast op basis van de staat van het pand (vaak een eenvoudige coëfficiënt in functie van het bouwjaar).
Er moet dus een onderscheid gemaakt worden tussen twee heropbouwwaarden:
- De nieuwbouwwaarde: dit is gewoon de waarde van een vergelijkbaar te bouwen pand
- De heropbouwwaarde: dit is de nieuwbouwwaarde waarop een verouderingsfactor (afschrijving) wordt toegepast
| Prijs van de nieuwbouw | 300.000 € |
|---|---|
| Verouderingscoëfficiënt (afhankelijk van de ouderdom van het gebouw) | 0,7 |
| Heropbouwwaarde | 300.000 x 0,7 |
| = 210.000 € |
Volgens bovenstaande berekening laat een heropbouwwaarde niet toe het gebouw identiek te heropbouwen, aangezien op de nieuwbouwwaarde een verminderingsfactor werd toegepast.
Merk op dat, om de heropbouwwaarde vergelijkbaar te maken met de andere methodes, de grondwaarde moet worden toegevoegd (die bij de andere methodes automatisch is inbegrepen).
Waarom de grondwaarde toevoegen? Wanneer u een gebouw heropbouwt, verdwijnt de kost van de grond niet, aangezien de grond zelf ongewijzigd blijft. De heropbouwkost houdt enkel rekening met wat het kost om het gebouw te heropbouwen, maar de grond heeft ook een waarde, vaak aanzienlijk in bepaalde zones (bijvoorbeeld in een stadscentrum of op gegeerde locaties).
Als de heropbouwwaarde van het gebouw na afschrijving dus 210.000 € bedraagt, moet de grondwaarde worden toegevoegd om tot een volledige raming te komen. Als de grond bijvoorbeeld 100.000 € waard is, zou de totale waarde van het pand 210.000 € (gebouw) + 100.000 € (grond) bedragen, ofwel 310.000 €.
Waardering via kapitalisatie van inkomsten
Bij de kapitalisatiebenadering is de waarde gekoppeld aan de huurinkomsten van het pand. De vergelijking voor de waarde van het pand is als volgt:
Actuele waarde = Netto-exploitatie-inkomen / Kapitalisatievoet
De kapitalisatievoet wordt bepaald op basis van observatie van de lokale markt en het beschouwde segment. De kapitalisatievoet hangt namelijk af van:
- De ligging: de kapitalisatievoet is lager in goede locaties. De onderliggende logica is dat een investeerder een iets lagere huur aanvaardt als de ligging erg goed is. Omgekeerd moet, om een investeerder aan te trekken in een kleinere stad, de kapitalisatievoet hoger liggen (evenredig met het rendement).
- Het segment: de kapitalisatievoet in commercieel vastgoed en retail ligt hoger dan in residentieel vastgoed, met name om het risico op huurleegstand te dekken.
Neem als voorbeeld een investeringspand met een jaarlijks netto-exploitatie-inkomen van 700.000 euro en een kapitalisatievoet van 6%; dat pand zou 11,7 miljoen euro waard zijn.
Het voordeel van deze methode is dat ze rekening houdt met het werkelijke rendement van het pand. Ze heeft de neiging om panden met een goed rendement te overwaarderen (bv. een studentenhuisvestingsgebouw) en panden met een slecht rendement te onderwaarderen (bv. een eengezinswoning).
Wilt u een huurinkomen of een kapitalisatievoet bepalen voor een concreet geval? Raadpleeg ons artikel hoe een pand waarderen via kapitalisatie om te ontdekken hoe u deze informatie rechtstreeks kunt verkrijgen in onze analysetool Market Explorer.
Waardering via vergelijking
Ook wel de “methode van de vergelijkingspunten” genoemd, dit is wellicht de meest gebruikte en meest intuïtieve methode, aangezien het er gewoon op neerkomt een pand te vergelijken met vergelijkbare panden in de buurt. Deze panden worden dan vergeleken, rekening houdend met hun gelijkenissen en verschillen.
Twee panden zullen immers nooit perfect identiek zijn. Het ene kan gedeeltelijk gerenoveerd zijn terwijl het andere dat niet is, het ene kan ook een veranda, een zwembad of een ander element hebben dat de marktwaarde verhoogt.
U moet eerst vergelijkingspunten verzamelen (via een zoekertjessite of een tool met vergelijkingspunten) om ze in een Excel-tabel op te lijsten met de essentiële kenmerken.
Voor een residentieel pand zijn dit de belangrijkste gegevens om te verzamelen:
- De verkoopdatum of publicatiedatum
- De prijs
- Het aantal slaapkamers
- De bewoonbare oppervlakte (zoals vermeld op het EPC-certificaat bijvoorbeeld)
- De staat van het pand
- De energieprestatie
Hier is een tabel met vergelijkingspunten verkregen via de applicatie Market Explorer:
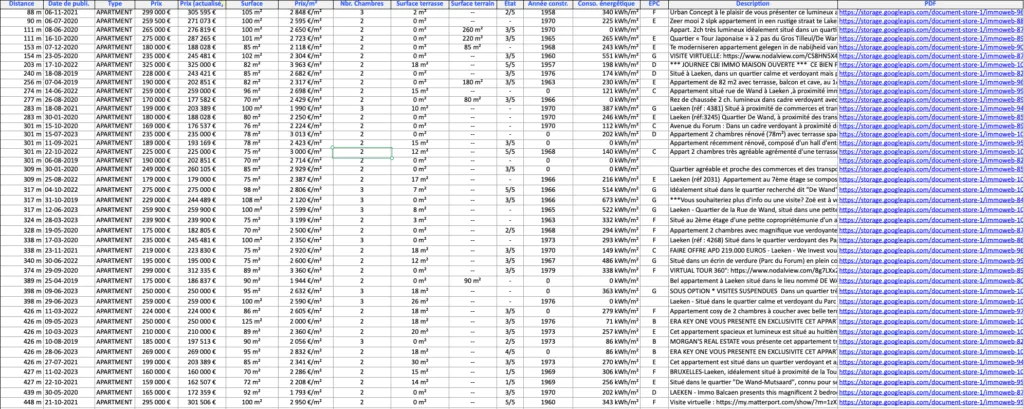 Tabel met vergelijkbare panden verkregen via Market Explorer
Het is dan zeer nuttig om de prijs/m², de gemiddelde prijs te berekenen of een prijshistogram op te stellen. Zo kunt u uw analyse aanvullen met de minimale, mediane en maximale prijs van de steekproef.
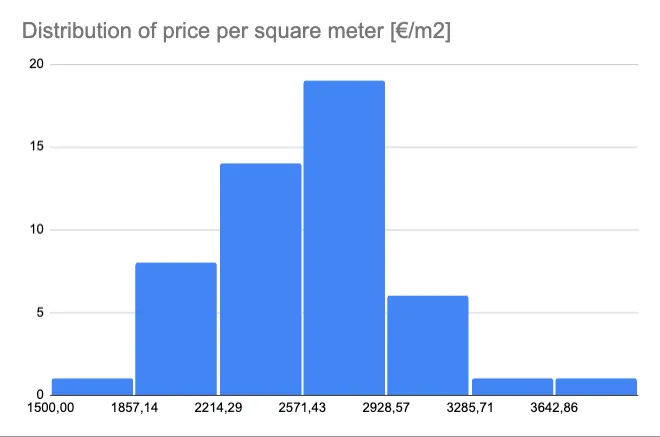 Prijshistogram
Dankzij het histogram stellen we vast dat 19 panden zich in het interval 2.570 €/m² tot 2.928 €/m² bevinden. Er is daarentegen slechts één pand onder 1.857 €/m² en één pand boven 3.642 €/m². Voor deze steekproef bedraagt de mediaanprijs 2.597 €/m².
Vergelijking van de methodes
Hoewel deze methodes complementair zijn, verdienen sommige de voorkeur in specifieke contexten. Dat bekijken we hieronder:
| Methode | Toepassingsgeval | Benodigde gegevens | Voordelen | Nadelen |
|---|---|---|---|---|
| Heropbouwwaarde | Verzekering | – Bouwprijs (€/m2) | ||
| – Brutovloeroppervlakte (m2) | ||||
| – Mate van afschrijving | ✅ Eenvoudig te berekenen | |||
| ✅ Weinig informatie nodig | ❌ Simplistische benadering | |||
| ❌ Soms vrij ver van de marktwaarden | ||||
| ❌ Grote gevoeligheid van het resultaat voor de gekozen afschrijvingscoëfficiënt | ||||
| Kapitalisatiewaarde | Investeringspand: opbrengsteigendom, studentenhuisvesting, kantoorgebouw of handelspand. | – Werkelijke of geschatte huur | ||
| – Kapitalisatievoet | ✅ Laat toe zich in de positie van de investeerder te plaatsen, met een rendement voor ogen | |||
| – Levert vaak meer op dan andere methodes als het gebouw rendabel is | ❌ Geeft soms “onmarktconforme” waarden, als het gebouw zeer rendabel is (bv. Airbnb-verhuur) | |||
| Vergelijkingswaarde | Pand niet bestemd voor rendement | – Vergelijkingspunten | ✅ Methode die rekening houdt met de werkelijke staat van de markt | ❌ Vereist het verkrijgen van vergelijkingspunten, soms moeilijk te vinden |
| Vergelijking van de verschillende waarderingsmethodes |
Het is vaak zeer nuttig en leerrijk om de waarden verkregen via de verschillende methodes te vergelijken, met name bij een bestemmingswijziging (kantoor naar residentieel, traditionele woning naar studentenhuisvesting).
Voorbeeld
Nemen we het geval van een woning van 200 m² op een perceel van 1.000 m² aan de rand van Nijvel (Waals-Brabant).
| Methode | Berekening | Verkregen waarde |
|---|---|---|
| Waardering via heropbouw | – Grond: 170.000 € (170 €/m2) | |
| – Constructie: 360.000 € (1.800 €/m2) | ||
| – Afschrijving: 25% | ||
| – Heropbouwwaarde: 424.000 € | 424.000 € | |
| Waardering via kapitalisatie | – Huur: 1.280 €/maand (6,4 €/m2) | |
| – Kapitalisatievoet: 3,4% | 384.000 € | |
| Waardering via vergelijking | – Mediane specifieke prijs: 2.088 €/m2 | |
| – Totale prijs: 417.600 € | 417.600 € |
Enkele interessante vaststellingen:
- voor een investeerder zal het verwachte rendement wellicht minstens 4% bruto bedragen. Om in het pand te investeren, rekening houdend met de huur en het verwachte rendement, zal de investeerder dus niet meer dan 384.000 € willen betalen (ofwel 8% minder dan de vergelijkingswaarde).
- de heropbouwwaarde is vrij gevoelig voor de gekozen afschrijvingscoëfficiënt. Door deze met 5% naar boven of naar beneden te laten variëren, bekomen we een vork van 397.000 € tot 450.500 €.
- voor een opbrengsteigendom kunt u de kapitalisatiewaarde berekenen (aangezien het om een investeringspand gaat) en de waarde delen door de oppervlakte om de prijs/m² te bekomen. U kunt deze prijs/m² vervolgens vergelijken met de prijs bekomen via vergelijking.
Besluit
We hebben drie waarderingsmethodes bekeken:
- Waardering via heropbouwwaarde
- Waardering via kapitalisatie van inkomsten
- Waardering via vergelijking
Elk van deze methodes kan in een specifieke context worden gebruikt, maar het is altijd interessant om ze samen te gebruiken en de resultaten te vergelijken.
Hebt u gegevens nodig voor uw ramingen? Onze applicatie Market Explorer beschikt over een uitgebreide historiek in meerdere marktsegmenten en over heel België. Neem contact met ons op voor meer informatie!